Как России удержать лидерство на турецком рынке пшеницы в условиях рекордного урожая
Текст: Ирина Свистула, ведущий аналитик АЦ "Форсайт", канд. экон. наук
Турецкий рынок пшеницы в 2026 году переживает трансформацию. Рекордный урожай, сокращение импорта, рост переходящих запасов и усиление экспортной ориентированности перерабатывающей отрасли создают новые условия для внешних поставщиков, содержащие как новые возможности, так и дополнительные вызовы. В этом обзоре — ключевые данные по балансу спроса и предложения, ценовой конъюнктуре и рекомендации по работе с турецкими импортёрами зерна.
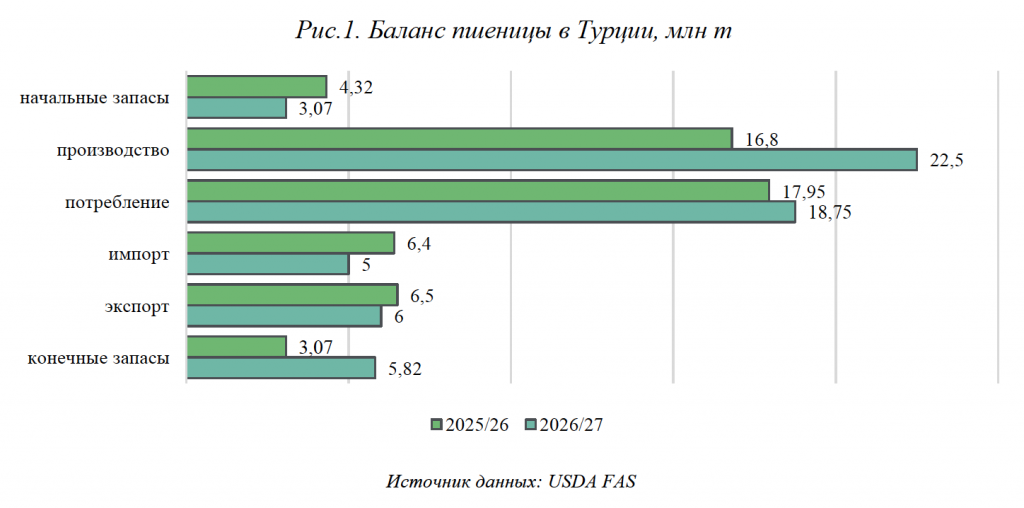
В текущем году Турция выходит на рекордный уровень производства пшеницы в 22,5 млн т, который стал результатом благоприятных погодных условий, а не радикального изменения аграрной политики или резкого расширения посевных площадей. В структуре производства сохраняется региональная специализация: Юго-Восточная Анатолия остаётся основным регионом выращивания твёрдой пшеницы, тогда как в Центральной Анатолии продолжается переход части хозяйств к производству мягкой пшеницы.
Таким образом, снижение потребности в импорте в сезоне 2026/27 не носит структурный характер.
Потребление растёт за счёт кормового спроса
Согласно прогнозу Зарубежной сельскохозяйственной службы Министерства сельского хозяйства США (Foreign Agricultural Service of the U.S. Department of Agriculture, FAS USDA), в сезоне 2026/27 потребление пшеницы в Турции достигнет 18,75 млн т, что на 4% выше показателя предыдущего сезона. Основным драйвером роста станет увеличение использования зерна в качестве корма для животных. Часть нового урожая имеет сниженные качественные характеристики, поэтому может быть направлена в кормовой сегмент. При этом спрос на продовольственную пшеницу в последние годы остаётся без изменений.
Импорт снижается
В сезоне 2026/27 импорт пшеницы в Турцию прогнозируется на уровне 5 млн т, что на 22% ниже показателя предыдущего сезона.
Прогнозируемые запасы пшеницы на конец сезона 2026/27 составляют 5,8 млн т, что на 2,8 млн т выше показателя предыдущего сезона. Это также является прямым следствием рекордного урожая и создаёт дополнительный буфер для внутреннего рынка, а также потенциальный ресурс для экспорта в случае благоприятной конъюнктуры. Турция является крупнейшим в регионе центром мукомольной промышленности и экспорта пшеничной продукции.
Россия – ключевой поставщик
В сезоне 2025/26 Россия обеспечила более 90% турецкого импорта пшеницы, поставив 6,2 млн т из общего объёма 6,4 млн т. По данным отраслевых экспертов, за 8 месяцев 2026 г. из России в Турцию было отправлено около 2,5 млн т мукомольной пшеницы и 206,9 тыс. т твёрдой пшеницы преимущественно из портов Ростова-на-Дону, Новороссийска и Азова. Основными поставщиками были «Грейн Гейтс», «Топ Грейн», КФХ «Деревянко В.И.», «Объединённая зерновая компания».
Главное преимущество России – конкурентоспособная цена. В июне этого года средняя коммерческая цена анатолийской твёрдой краснозёрной пшеницы на турецких товарных биржах составила 326 долл./т, в то время как импортная пшеница, из которой, как было указано выше 90% - это пшеница российского происхождения, в июне предлагалась на условиях CIF примерно по 240 долл./т. Таким образом, местная турецкая пшеница торговалась с премией примерно 86 долл./т к импортной, что поддерживает интерес переработчиков к зарубежному зерну при сохранении ценового преимущества российской пшеницы. При этом государственное Турецкое зерновое управление 1 июня 2026 года объявило цены на зерновые интервенции на 2026 г. Цена на мягкую пшеницу первого сорта и твёрдую пшеницу составила 363 долл./т (прим. — цены указаны для продукции высшего качества и могут снижаться в зависимости от показателей партии).
Вместе с тем России нельзя рассчитывать только на ценовое преимущество. Рост собственного урожая и запасов делает турецких покупателей более избирательными, а конкуренция за поставки в Турцию может усилиться со стороны причерноморских стран и других экспортёров. Российские компании должны быть готовы предложить стабильное качество, подтверждённую спецификацию по белку и клейковине, гибкий график отгрузок, прозрачные условия расчётов и надёжную логистику.
От сырья к переработке
С учётом возникших проблем с отгрузками российской пшеницы через порты Азово-Черноморского региона отечественному бизнесу было бы целесообразно рассмотреть возможность перехода к модели долгосрочной промышленной кооперации с турецкими партнёрами в России.
В частности, турецкие компании уже давно проявляют интерес к созданию собственных мукомольных предприятий на её территории. Так, в сентябре 2025 г. стало известно, что турецкая компания MonDef планирует построить на юге России комплекс с мельницей мощностью 1 тыс. т зерна в день и элеватором ёмкостью 50 тыс. т для последующих поставок муки на экспорт.
Перспективными направлениями могут стать также совместные проекты по производству макаронных изделий.
Это позволило бы закрепить спрос на российское зерно, создать рабочие места, участвовать в создании добавленной стоимости с последующим экспортом произведённой продукции за рубеж и снизить зависимость от краткосрочных колебаний импортных квот и рыночной конъюнктуры.
Логистика (диверсификация маршрутов)
В условиях активизации атак украинских беспилотников на порты Азово-Черноморского бассейна и приостановки работы ключевых терминалов в Новороссийске, Тамани и на Керченском проливе российские экспортёры вынуждены перенаправлять грузопоток на альтернативные направления.
Такими могут рассматриваться: порты на Балтийском море – Высоцк, Усть-Луга, Санкт-Петербург и Калининград, а также транзит через порты Латвии (Рига). По данным на август 2026 г., запросы на железнодорожные перевозки зерна к балтийским терминалам достигли 5 млн т, что сопоставимо с объёмами заявок на Новороссийск и Туапсе. Однако пропускная способность балтийских портов существенно ниже, логистика дороже, а сроки доставки в Турцию увеличиваются.
Вывод
Снижение импорта пшеницы в Турцию в сезоне 2026/27 является прежде всего следствием рекордного урожая и роста запасов, а не долгосрочного отказа Турции от импорта. Спрос восстановится при падении урожайности или росте экспортных заказов на турецкую муку и макаронные изделия.
Турция – мировой лидер по экспорту муки. Её продукция поставляется в 49 стран Африки с совокупным физическим объёмом импорта 798 тыс. т. В 2025 г. крупнейшими получателями турецкой муки стали Сомали (184 тыс. т), Гана (145 тыс. т), Сьерра-Леоне (103 тыс. т), Эритрея (51 тыс. т) и Джибути (38 тыс. т). На Ближнем Востоке значительные объёмы турецкой муки были поставлены в Сирию (633 тыс. т) и Ирак (363 тыс. т). Кроме того, Ирак остаётся крупным импортёром турецкого зерна. Так, в 2025 г. было поставлено 857 тыс. т.
Чтобы удержать лидерство на турецком рынке пшеницы, российским компаниям необходимо действовать комплексно, сочетая ценовую конкурентоспособность с развитием долгосрочных партнёрских отношений. Ключевым условием остаётся предложение зерна по конкурентоспособным ценам с чётко определёнными качественными параметрами, что позволяет турецким переработчикам планировать производство и экспорт продукции. Одновременно в текущих сложных для экспорта российской пшеницы условиях важно диверсифицировать логистику: развивать альтернативные маршруты поставок, заранее согласовывать с покупателями резервные варианты отгрузок и минимизировать риски срывов контрактов из-за портовых ограничений или проблем с судоходством.
Не менее значимо укрепление локального присутствия в Турции через собственных представителей, проверенных агентов и прямые отношения с перерабатывающими предприятиями. Турецкий рынок чувствителен к личному контакту и доверию, поэтому наличие представителя в стране становится практически обязательным условием для надёжного экспорта. Российским экспортёрам целесообразно предлагать долгосрочные контракты с гибкими объёмами и графиками отгрузки, что позволяет турецким партнёрам адаптироваться к колебаниям внутреннего урожая и экспортного спроса.
Наиболее перспективной стратегией может стать переход от поставок зерна к совместным проектам с турецкими переработчиками на территории России – от создания терминалов и складской инфраструктуры до участия в производстве макаронных изделий. Наконец, Турцию можно было бы рассматривать не только как рынок сбыта зерна, но и как стратегического партнёра по экспорту продукции переработки на рынки Ближнего Востока, Африки и Азии, где турецкие мука, макаронные изделия и булгур уже завоевали устоявшиеся позиции.